Les enjeux financiers et fiscaux des zones d’activités économiques : une ZAE se finance sur toute sa durée de vie
Retour sur le webinaire de l’ADIRA du 6 octobre 2026, avec Romain Szydlowski, Directeur Calia Conseil)
La zone d’activités n’est pas un objet achevé que l’on a aménagé, puis commercialisé pour passer ensuite à un autre projet.
En effet, une ZAE n’est pas immuable : elle vieillit, se dégrade, perd en attractivité si on ne s’en occupe pas. Prévoir et financer son entretien, sa réhabilitation et son attractivité pendant toute sa durée de vie est un enjeu à part entière. C’est le point de départ du webinaire organisé par l’ADIRA dans le cadre du réseau des acteurs du développement économique d’Alsace.
La fiscalité : une ressource importante, mais pas orientée vers les zones
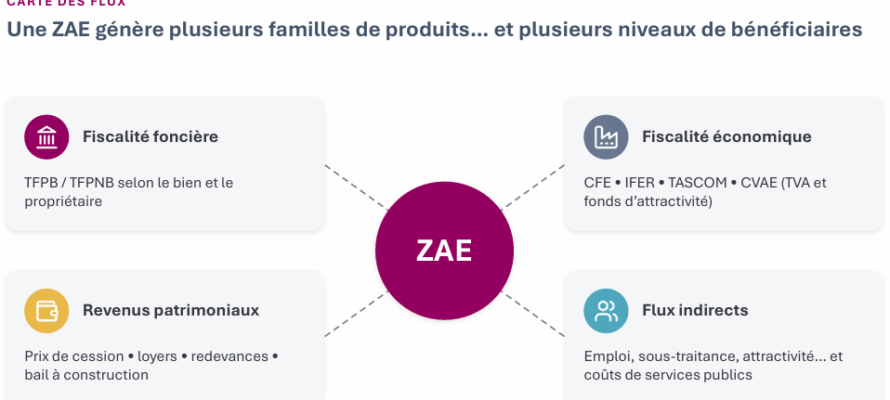
Impossible d’évacuer la question fiscale. Pour les EPCI à fiscalité propre, 88 % des recettes de fonctionnement proviennent de la fiscalité directe locale, dont 39 % de fiscalité économique (DGCL / DGFiP, REI 2025). Autrement dit, les entreprises contribuent largement à financer les intercommunalités. Ces ressources suffiraient en théorie à renouveler les zones et à programmer les travaux nécessaires pour qu’elles restent attractives.
Le problème se situe ailleurs : peu d’EPCI ventilent ces recettes en fonction des investissements que les zones exigent. Au regard de la manière dont sont structurées les ressources des groupements, cette fiscalité économique (et les compensations d’Etat qui en découlent) contribue très largement au financement d’une grande partie des équipements et des services de l’intercommunalité. La ZAE reste souvent le parent pauvre, car aucune règle d’affectation n’impose de réserver une part de la fiscalité économique à l’espace qui la produit.
En outre, lorsque la compétence a été transférée à l’intercommunalité (Loi NOTRe portant nouvelle organisation territoriale de la République du 7 août 2017), les transferts de charges de la commune vers l’EPCI (Etablissement Public de Coopération Intercommunale) ont fréquemment passé sous silence la question du financement du renouvellement. La réduction des attributions de compensation reversées aux communes, dont c’est la fonction, couvrent le plus souvent l’entretien courant (voirie, espaces verts, éclairage).
Le second volet, celui de l’amortissement et du renouvellement des équipements, est en règle générale sous-évalué, voire inexistant. Or c’est lui qui conditionne la remise en état de la zone à long terme.
On notera également une taxe d’aménagement qui revient quasi exclusivement aux communes. C’est pourtant un levier pour rapprocher la recette de la charge d’équipement : quand l’intercommunalité finance les équipements, un reversement de tout ou partie de la partie communale, est possible. Il reste aujourd’hui peu mobilisé.
Sanctuariser le financement : le rôle de la programmation pluriannuelle
Face à l’absence de règle d’affectation, la réponse est d’anticiper. Une programmation pluriannuelle (PPF / PPI) permet de formaliser les besoins de renouvellement, de les chiffrer et d’y adosser les ressources transférées ou issues de la fiscalité de la zone. Le financement du cycle de vie des ZAE n’est plus laissé au hasard des arbitrages budgétaires annuels.
De la ZAE qui rapporte de l’impôt à la ZAE qui rapporte du revenu ?
À ces constats s’ajoute une évolution de fond : au gré des réformes nationales, la fiscalité locale est, de moins en moins un levier à la main de la collectivité. La CVAE en est l’illustration : toujours due par les entreprises jusqu’à sa suppression programmée, elle n’est plus perçue localement depuis 2023, remplacée par une fraction de TVA nationale dont l’évolution est très largement décorrélée des dynamiques territoriales. S’y ajoute l’écrêtement de la moitié des valeurs locatives des locaux industriels depuis 2021.
Il devient donc nécessaire de changer de logique, en passant à un modèle plus patrimonial et ne plus attendre uniquement qu’une ZAE produise de la fiscalité, mais faire en sorte qu’elle génère du revenu. Passer de la vente du foncier à un modèle où la collectivité reste propriétaire, en est une illustration. Le bail à construction est à ce titre un outil pertinent. La collectivité conserve le sol, encadre sa destination et perçoit un loyer dans la durée, tandis que l’entreprise limite son investissement foncier initial. Cela suppose capital, ingénierie et suivi sur la durée, mais ce dispositif permet une maitrise du devenir du foncier et des revenus réguliers.
Penser la ZAE comme un cycle, pas comme une opération
Parce qu’il faut non seulement aménager, commercialiser, mais aussi entretenir et surtout renouveler, c’est l’ensemble du cycle qu’il faut financer et la collectivité doit l’anticiper. Type d’activités accueillies, mode de commercialisation, partage des recettes entre communes et intercommunalité, choix du portage : chaque décision pèse sur l’équilibre de la zone pour les décennies suivantes.
L’ADIRA poursuivra ces approches en proposant d’autres webinaires ou travaux.

Estelle Gran
Chef de projet développement territorial et appui aux collectivités